定年退職などをきっかけに、「これからのお金をどうしていこう」と考える人は多いのではないでしょうか。現役時代は毎月の給料が入ってきますが、退職すると収入の中心が年金などに変わります。
・これまでと同じようにお金を使っていて大丈夫なのか
・預貯金だけでいいのか
・株式や投資信託などで資産運用をしたほうがいいのか
このような疑問を持つのは自然なことだと思います。ただ、シニア世代の資産運用を考えるとき、最初から「何を買えばいいか」を考える必要はありません。まず考えたいのは、自分のお金がこれからどのように必要になるのかということです。
資産運用は、お金を増やすことだけが目的ではありません。これからの生活に必要なお金を確保しながら、余裕のあるお金をどのように管理するかを考えることも、資産運用の大切な部分です。
資産運用とは?
資産運用とは、自分が持っている資産を、目的やリスクなどを考えながら配分し、運用することです。資産運用というと株式や投資信託を思い浮かべるかもしれませんが、広い意味では、預貯金を含めて自分の資産をどのように管理するかを考えることも資産運用の一部といえます。
そこで考えるのは、元本割れのリスクはあるけれど、より増やすことを重視した投資(株式や投資信託)をすべきかどうか、ということです。私は、貯蓄と投資を状況に応じて使い分けることが重要だと考えています。
そのためには、まず自分のお金の状態を確認することから始めると分かりやすくなります。
最初に確認したい「これから必要なお金」
資産運用を考える前に、一度、現在のお金とこれから必要になるお金を整理してみましょう。
例えば、
・預貯金はいくらあるか
・年金などの収入はいくらになるか
・毎月の生活費はいくらか
・住宅ローンなどの借入は残っているか
・車の買い替えなど大きな支出の予定はあるか
・住宅の修繕などにお金が必要になりそうか
・病気や介護など、まとまったお金が必要になる可能性はあるか
・趣味や旅行など、これから楽しみたいことにいくら使いたいか
などです。ここまで整理すると、「自分はどのくらいのお金を手元に残しておく必要があるのか」が見えやすくなります。
これは非常に重要なことです。
例えば、数年後に住宅の修繕で100万円が必要になると分かっているのなら、そのお金まで値動きのある金融商品に回すべきではありません。反対に、当面使う予定がなく、生活にも影響しない余裕資金があるのであれば、その一部を運用するという考え方もできます。
生活に必要なお金まで投資しない
株式や投資信託などは、預貯金とは違って価格が変動します。購入したときより価格が上がることもあれば、下がることもあります。そのため、近いうちに使う予定のお金を投資に回してしまうと、必要な時期に価格が下落している可能性があります。
例えば、生活費として使う予定だった100万円を投資して、その後に相場が大きく下落したとします。生活費が必要になったからといって、その時点で売却すれば、購入した金額より少ない金額しか戻ってこない可能性があります。
だからこそ、
「投資できるお金」と「投資してはいけないお金」を分けて考える
ことが重要になります。
シニア世代の場合は、これからの生活で使う可能性のあるお金が現役世代より近い時期に必要になることもあります。そのため、「余裕資金で運用する」という考え方は、その意味でも重要です。
資産運用は「お金を増やすこと」だけではない
資産運用という言葉から、「できるだけ大きく増やしたい」と考える人もいるでしょう。しかし、資産運用では「どのくらい増えるか」だけを見るのではなく、安全性・収益性・必要なときに使えるかという点も考える必要があります。
金融庁も金融商品について、安全性・収益性・流動性の3つを示し、3つすべてが優れた金融商品はないため、目的に応じて使い分けることが重要だと説明しています。
シニア世代が考えたい「使う時期」
資産運用では、「いくら持っているか」だけでなく、「いつ使うのか」も重要です。例えば、同じ500万円でも、「来年、住宅の修繕に使う500万円」と、「当面使う予定のない500万円」では、運用についての考え方は同じではありません。
また、老後のお金は、いつまで必要になるかを正確に決められないという特徴もあります。長生きすれば、それだけ生活費が必要になる期間も長くなります。そのため、老後資金について考えるときは、「何歳まで生きるか」を予測することよりも、長い期間にわたって生活できるように資金を管理するという視点が大切です。
資産を一つに集中させないという考え方
投資をする場合には、「分散」という考え方があります。一つの会社の株式だけを大量に持っていると、その会社の業績などによって資産全体が大きく変動する可能性があります。複数の資産や地域などに分けて投資すれば、一つの資産の値動きが全体に与える影響を小さくすることが期待できます。
例えば、
・預貯金
・国内株式
・海外株式
・債券
・投資信託
など、異なる性質の資産を組み合わせる方法があります。
ただし、分散すれば損失がなくなるわけではありません。投資する商品によっては、分散していても価格が大きく下がることがあります。「分散すれば安全」と考えるのではなく、リスクを一つに集中させないための方法と考えると分かりやすいでしょう。
長期・積立・分散という考え方
投資について調べていると、「長期・積立・分散」という言葉をよく目にします。金融庁も、資産形成の基本的な考え方として長期・積立・分散投資を紹介しています。
・長期
短期間の値動きだけを見るのではなく、長い期間で運用を考える方法です。
・積立
一度にまとまった金額を投資するのではなく、決めた金額を継続的に投資する方法です。
・分散
一つの資産だけに集中せず、複数の資産などに分けて投資する方法です。
これらを組み合わせることで、短期間の価格変動による影響を抑えることを目指せます。ただし、「長期・積立・分散なら必ず利益が出る」という意味ではありません。投資には元本割れの可能性があります。また、シニア世代の場合は、若い世代と比べて資金を使う時期が近い場合もあるため、「長期で持てばいい」と単純に考えるのではなく、そのお金をいつ使う予定なのかを考えることが大切です。
シニア世代が知っておきたい金融商品
では、実際に資産運用にはどのような方法があるのでしょうか。代表的なものを簡単に見てみます。
預貯金
銀行などにお金を預ける方法です。普通預金や定期預金などがあります。大きな値上がりを期待するものではありませんが、必要なときに使いやすく、生活費や近い将来使う予定のお金を管理する方法として利用できます。
一方で、物価が上昇すると、預金額が変わらなくても預貯金の実質的な目減りになる可能性があります。
株式
企業の株式を購入する方法です。株価が上昇すれば売却益を得られる可能性があり、企業によっては配当金や株主優待を受け取れる場合もあります。一方で、株価は日々変動するので、企業の業績や経済情勢などによって、購入価格を大きく下回ることもあります。そのため、株式投資をする場合には、値下がりする可能性も含めて考える必要があります。
投資信託
多くの投資家から集めた資金をまとめ、株式や債券などに投資する金融商品です。商品によって投資対象は異なり、複数の企業や資産に分散して投資するタイプもあります。一つの商品で分散投資を行いやすいことは特徴の一つです。ただし、投資信託にも元本保証はありません。
ETF
ETFは、証券取引所に上場している投資信託です。株式のように市場で売買でき、複数の株式などに分散投資する商品もあります。投資信託と似ている部分がありますが、売買方法や価格の決まり方などに違いがあります。
債券
国や企業などが資金を調達するために発行するものです。国債や社債などがあります。満期まで保有することで額面金額の償還を受ける仕組みのものがありますが、商品によって条件は異なります。また、発行体の信用状況によっては、元本や利子の支払いに影響が出る可能性があります。途中で売却する場合には価格が変動することもあります。
NISAは「投資商品」ではない
資産運用を調べると、NISAという言葉もよく出てきます。ここで注意したいのは、NISAそのものが投資商品ではないということです。NISAは、一定の条件のもとで投資による利益が非課税になる制度です。現在のNISAには「つみたて投資枠」と「成長投資枠」があり、2024年からの制度では非課税保有期間が無期限となっています。
つまり、「NISAを利用する」ことと、「何に投資するか」は別の話です。NISAを利用したからといって、投資商品の価格が下がらなくなるわけではありません。利益が出ることが保証されるわけでもありません。NISAは、あくまで投資によって得られる利益に対する税制上のメリットを受けられる制度です。そのため、「NISAだから安心」ではなく、「自分にとって必要な資金を確認したうえで、利用できる制度としてNISAを知っておく」という考え方が分かりやすいでしょう。
「いくら投資するか」は人によって違う
資産運用について調べていると、「毎月○万円投資する」「資産の○%を投資する」といった例を目にすることがあります。しかし、他の人の金額をそのまま自分に当てはめる必要はありません。例えば、年金収入、預貯金、住宅費、医療費、家族構成などが違えば、同じ年齢でも必要なお金は変わります。また、投資経験や値下がりに対する考え方も人によって違います。
大切なのは、「他の人はいくら投資しているか」ではなく、自分の生活に影響を与えない範囲で投資できる金額はいくらなのかを考えることです。
値下がりしたときにどうするかを考えておく
投資を始める前に、もう一つ考えておきたいことがあります。それは、「もし価格が大きく下がったら、自分はどうするか」ということです。
例えば、100万円を投資して、その評価額が70万円になったとします。30万円の含み損が出ても長期保有できる人もいれば、不安になって売却したくなる人もいるでしょう。どちらが正しいということではありません。大切なのは、投資を始める前に、自分がどの程度の値動きなら受け入れられるのかを考えておくことです。「値下がりする可能性がある」と理解していても、実際に自分のお金が減っていくと不安になることがあります。だからこそ、生活に必要なお金まで投資しないことが重要になります。
資産運用をしないという選択肢もある
資産運用の記事では、投資を始めることを前提に話が進むことがあります。しかし、必ず投資をしなければならないわけではありません。預貯金を中心に管理する方法もあります。
例えば、
・投資の値動きが気になって生活に集中できない
・近い将来、大きな支出が予定されている
・資産を減らしたくないという気持ちが強い
という場合には、無理に投資を始める必要はありません。
一方で、預貯金だけでは物価上昇への対応が気になる人や、当面使う予定のない余裕資金がある人は、投資について調べてみるのも一つの方法です。
重要なのは、投資することそのものではなく、自分のお金を納得できる形で管理することです。
家計を整理してみる
資産運用を考えるなら、最初から金融商品を探すより、紙やスマートフォンなどに現在のお金の状況を書き出してみると分かりやすくなります。
例えば、
収入
- 年金
- 給与
- その他の収入
支出
- 生活費
- 住居費
- 保険
- 車
- 趣味
- 旅行
- その他の支出
資産
- 普通預金
- 定期預金
- 株式
- 投資信託
- その他の資産
今後の予定
- 住宅修繕
- 車の買い替え
- 医療・介護への備え
- 趣味や旅行
- 家族への支援
このように整理すると、「いくらあるか」だけでなく、「いつ、何のために使うお金なのか」が見えてきます。その結果、資産運用をする必要があるのか、するとしたらどの程度なのかを考えやすくなります。
資産運用で大切なのは「自分に合っているか」
資産運用には、誰にでも当てはまる一つの正解があるわけではありません。同じシニア世代でも、
- 年金だけで生活できる人
- 仕事を続けている人
- 預貯金を取り崩している人
- まとまった資産を持っている人
- 住宅ローンが残っている人
- これから住宅や車などにお金が必要な人
など、状況はさまざまです。そのため、テレビやインターネットで紹介されている方法を、そのまま自分に当てはめる必要はありません。
・この商品が人気だから
・みんなNISAを使っているから
・預金だけでは損だから
という理由だけで決めるのではなく、自分には何のためのお金が必要なのかを先に考えることが大切です。
まとめ|資産運用は「安心して暮らすためのお金の管理」
シニア世代の資産運用を考えるとき、最初に考えたいのは「どの商品を買うか」ではありません。まず、自分のお金の状況を整理することです。
そして、
・生活に必要なお金はいくらか
・近い将来使うお金はいくらか
・万一に備えてどのくらい必要か
・当面使う予定のないお金はいくらか
・投資をするならどの程度のリスクを取れるか
を考えてみます。そのうえで、預貯金、株式、投資信託、ETF、債券など、それぞれの特徴を知り、自分に合った方法を選んでいけばよいでしょう。投資をする場合には、長期・積立・分散という考え方や、NISAのような税制優遇制度について知っておくことも役立ちます。ただし、資産運用を始めることが正解とは限りません。預貯金を中心に管理することも一つの方法です。大切なのは、必要なお金を確保したうえで、自分が納得できる方法でお金を管理すること。
資産運用は「お金を増やすこと」だけを目的にするのではなく、これからの生活を安心して楽しむために、お金をどう使い、どう守り、必要ならどう増やしていくかを考えること。
そのように考えると、資産運用をもっと身近なものとして考えられるのではないでしょうか。
私の資産運用
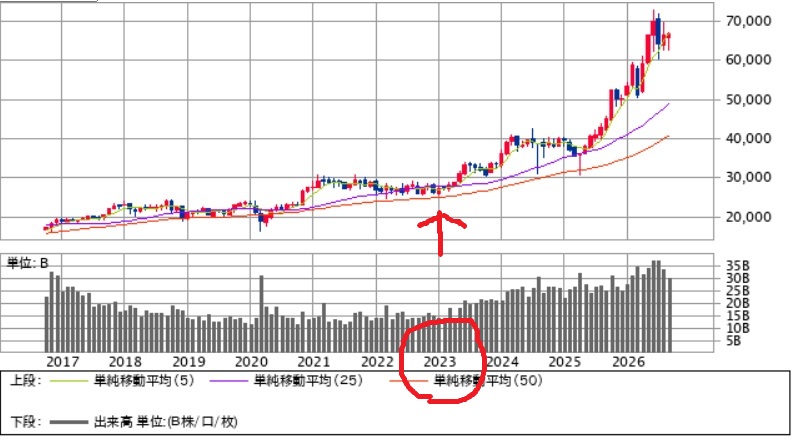
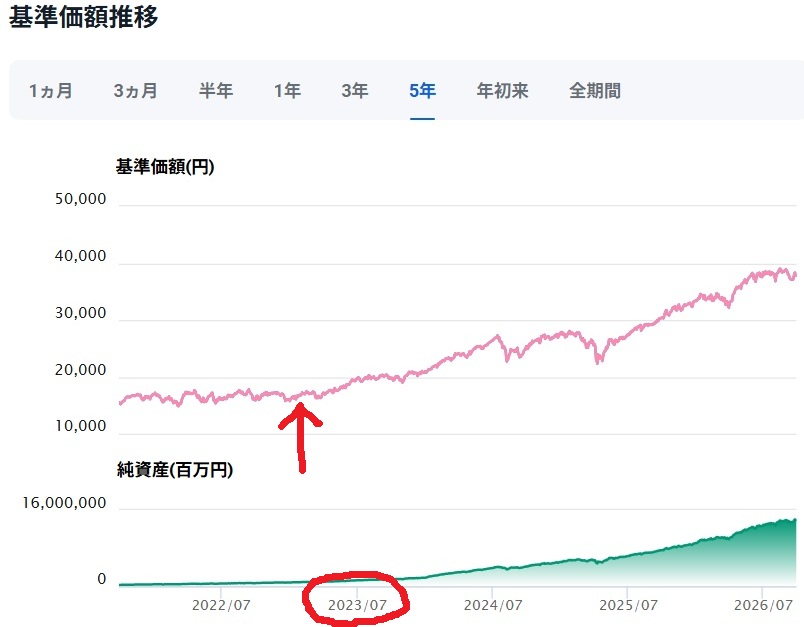
私の場合は、資産がたくさんあるわけではないですが、現在は預貯金、日本株、米国株、投資信託に分散させています。最初の投資(株式、投資信託)は10年以上前で、当時は日本株の短期売買を中心に運用を試していましたが、手間の割には運用益が増えないので一旦中断しておりました。時間ができた2023年から再開したところ、その後は株価や投資信託の基準価額が上昇する局面が続いたこともあり、それなりに運用益は増えています。(※下記資料はSBI証券サイトより転載)
日経平均株価
投資信託(オルカン)
もちろん、今後この状態が続くとは限らないので、見直しは必要です。
特に最近は、銀行等の金利も上昇しているし、国債利回りも高くなってきているので、預貯金や債券も検討してもいいかもしれません。投資(株式や投資信託)はあくまでも1つの選択肢なので、その時の経済状況や個人の状況に応じて最適な方法を選べばいいと思います。
(参考)
証券会社については、SBI証券や楽天証券の利用者が多いようです。私は両方使っています。
関連記事